Payer en Suisse : pourquoi la conversion dynamique est le piège à éviter absolument
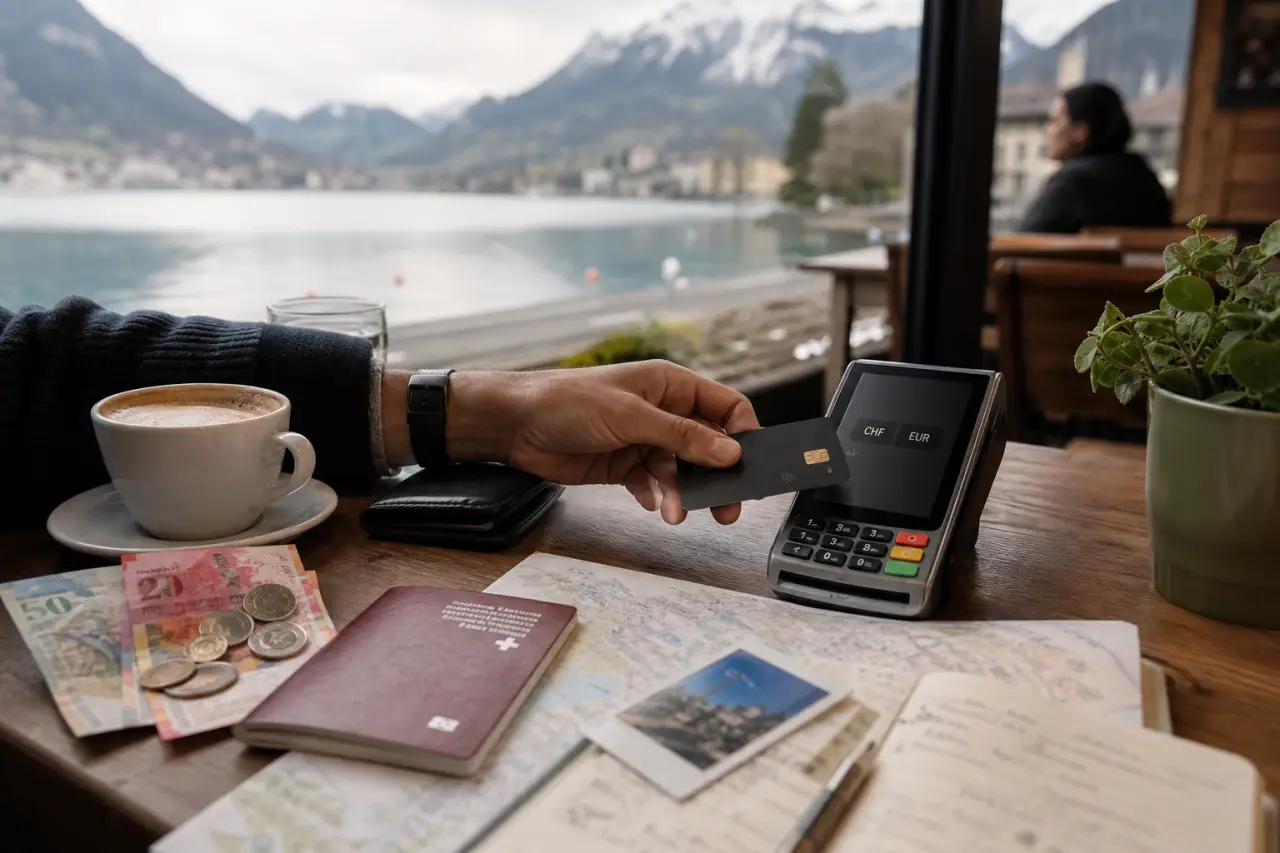
La Suisse occupe une place singulière dans l'esprit des voyageurs, non seulement pour ses paysages alpins, mais aussi pour son autonomie monétaire. Contrairement à une idée reçue, l'Euro n'est pas la monnaie officielle de la Confédération helvétique. C'est le franc suisse (CHF) qui régit toutes les transactions locales. Arriver en Suisse sans avoir anticipé cette réalité monétaire expose le voyageur à des commissions bancaires imprévues qui peuvent rapidement alourdir le budget du séjour.
La place réelle de l'Euro face au franc suisse
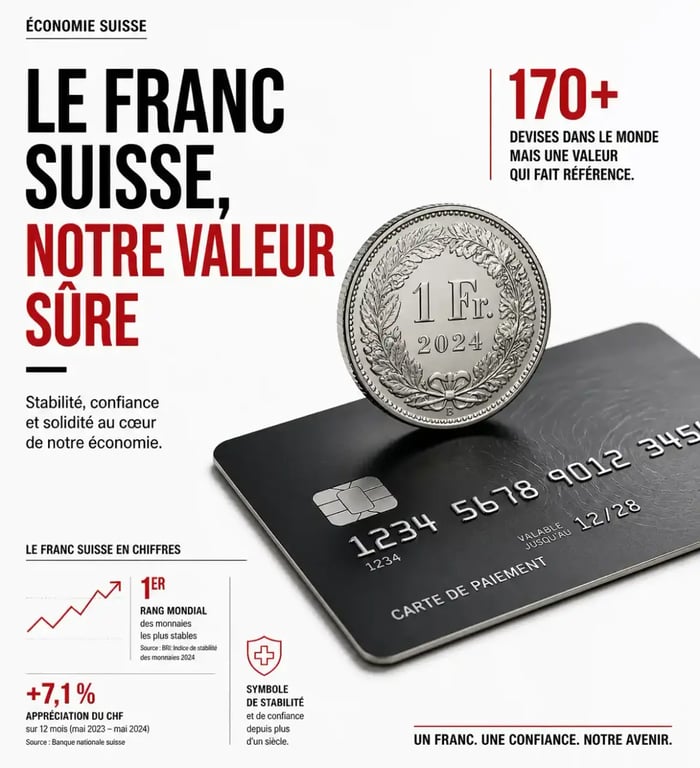
Il est fréquent de lire que l'Euro est accepté partout en Suisse. Si cette affirmation est techniquement vraie dans les zones touristiques, les gares internationales ou les grands hôtels, elle est trompeuse pour le voyageur averti. Lorsque vous réglez une note en Euros, le commerçant applique son propre taux de change, souvent largement défavorable au client. Vous payez alors une surtaxe invisible qui peut atteindre 5 à 10 % sur chaque transaction. Le système monétaire suisse est d'une stabilité exemplaire, ce qui en fait une valeur refuge mondiale. Dans les petits commerces, les refuges de montagne ou les marchés locaux, le paiement en Euros est soit refusé, soit rendu en francs suisses à un taux de change qui ne joue jamais en votre faveur. Il est donc indispensable de considérer le franc suisse comme votre unique monnaie de référence durant votre séjour.
Convertisseur EUR vers CHF
Le piège de la conversion dynamique (DCC)
Lors de vos paiements par carte bancaire, un terminal vous proposera souvent de choisir entre payer dans votre devise d'origine, l'Euro, ou dans la devise locale, le franc suisse. C'est ce qu'on appelle la conversion dynamique, ou Dynamic Currency Conversion (DCC). Il s'agit d'un piège redoutable pour votre portefeuille. En choisissant d'être débité en Euros, vous autorisez le prestataire de services de paiement à effectuer la conversion lui-même. Le taux appliqué est déterminé par l'entreprise qui gère le terminal et non par votre banque. Ce taux est presque systématiquement supérieur au taux de change réel du marché. Pour éviter cette ponction, exigez toujours d'être débité en francs suisses. Votre propre banque appliquera alors le taux de change interbancaire, bien plus avantageux pour vous.
Faut-il privilégier le liquide ou le paiement dématérialisé ?
La Suisse est un pays où la culture du paiement électronique est extrêmement développée, mais où le cash conserve une utilité pratique. Si la carte bancaire est acceptée partout, avoir une petite réserve de francs suisses en espèces permet de ne jamais être pris au dépourvu lors d'un achat dans une petite boutique artisanale, un parking automatique ou pour des dépenses mineures en altitude. Ce point d'équilibre entre le tout-numérique et la conservation d'une réserve de billets garantit votre sérénité. Pour retirer du liquide, évitez absolument les distributeurs automatiques installés dans les aéroports ou les zones très touristiques, souvent gérés par des sociétés privées aux frais prohibitifs. Privilégiez les distributeurs rattachés aux grandes banques suisses, comme UBS ou les banques cantonales, et utilisez une carte bancaire conçue pour les voyages, qui ne prélève pas de commissions sur les retraits à l'étranger.
Stratégies pour optimiser votre budget
La préparation financière est la clé pour profiter pleinement de la Suisse. Aujourd'hui, les solutions bancaires ont évolué pour simplifier l'usage des devises étrangères. L'ouverture d'un compte multi-devises permet de convertir vos Euros en francs suisses au moment où le taux de change vous semble favorable, avant même votre départ. Cela vous permet de maîtriser votre budget avec précision. Une fois sur place, vous utilisez votre carte liée au compte en francs suisses, éliminant ainsi toute surprise lors de la réception de votre relevé bancaire. Par ailleurs, de nombreuses néo-banques proposent désormais des cartes bancaires sans frais de change. Contrairement aux banques traditionnelles qui facturent une commission sur chaque paiement à l'étranger, ces établissements utilisent le taux de change réel du marché. Sur un séjour d'une semaine, l'économie réalisée par rapport à une carte classique peut représenter plusieurs dizaines d'Euros, soit le prix d'un repas ou d'une activité supplémentaire.
Erreurs classiques : ce qu'il faut retenir
Pour voyager sereinement, quelques réflexes simples permettent d'éviter des déconvenues financières. Refusez systématiquement la conversion dynamique sur les terminaux de paiement et privilégiez les paiements par carte pour les montants importants afin de bénéficier des taux de change interbancaires. Gardez une petite somme en liquide pour les imprévus, mais évitez de changer vos Euros dans les bureaux de change physiques, dont les marges sont très élevées. Enfin, vérifiez les plafonds de votre carte avant le départ, car le coût de la vie en Suisse est élevé et peut rapidement atteindre les limites de retrait ou de paiement habituelles. Une fois ces habitudes acquises, la gestion de votre budget devient fluide et vous permet de vous concentrer sur l'essentiel : la découverte du pays.